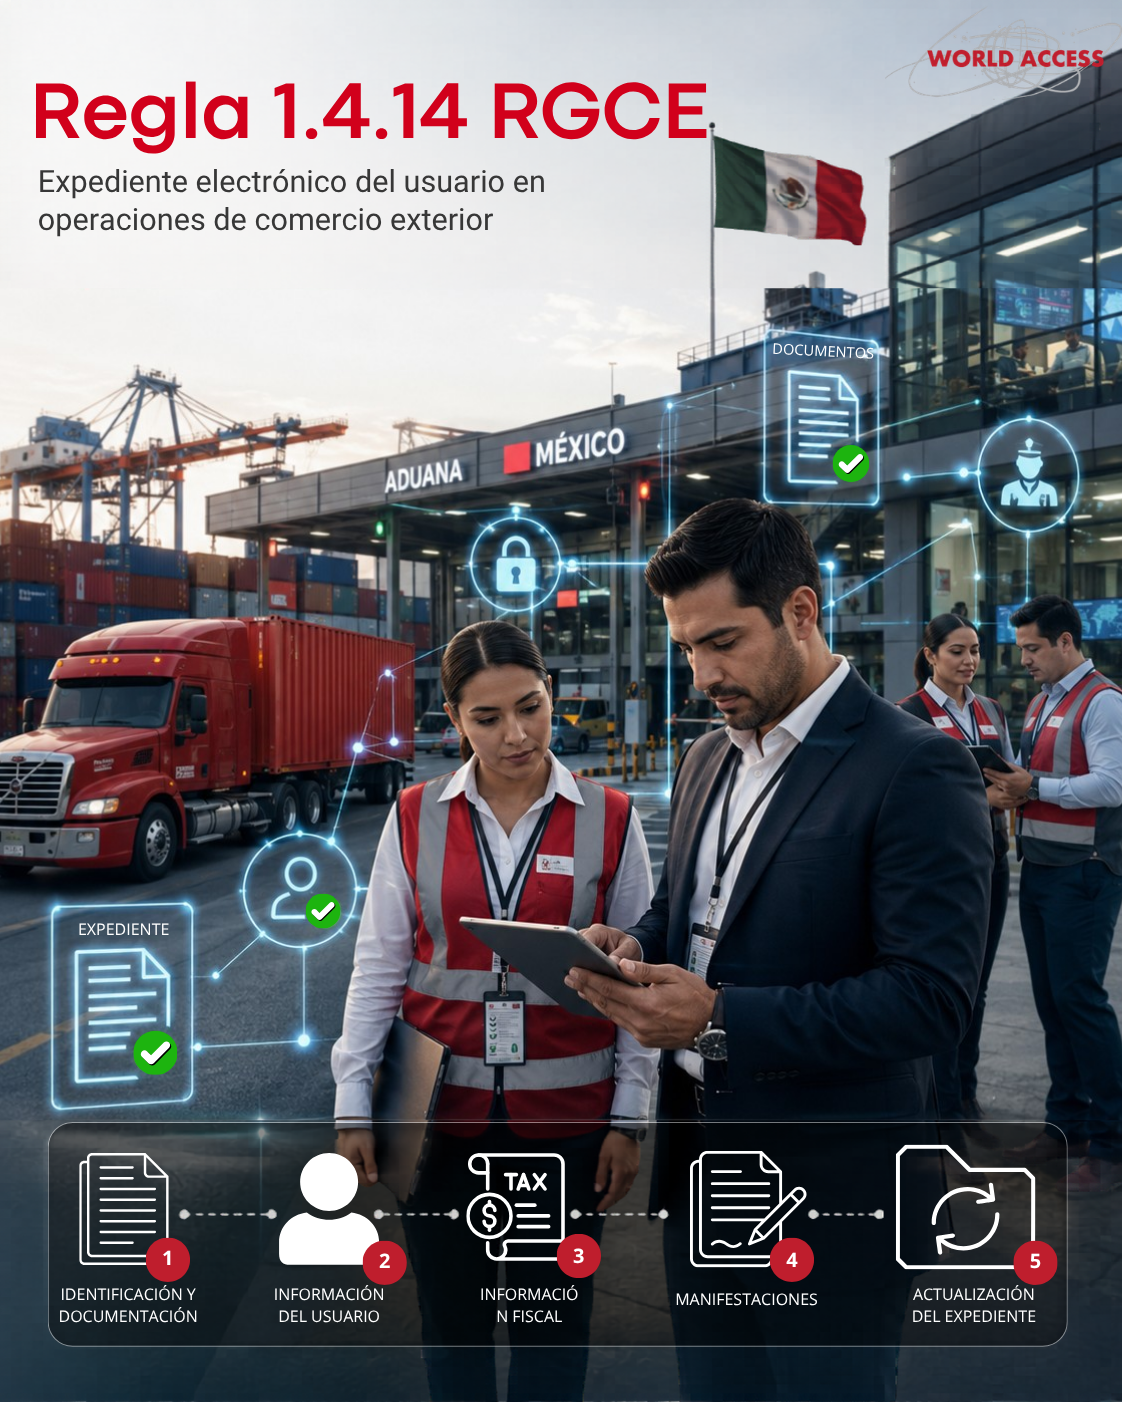
En las operaciones de comercio exterior en México, conocer a las empresas y personas que participan en el despacho aduanero se ha convertido en un elemento cada vez más importante para el cumplimiento de las obligaciones fiscales y aduaneras.
En este contexto, la Regla 1.4.14 de las Reglas Generales de Comercio Exterior (RGCE) para 2026 establece la obligación del agente aduanal de integrar un expediente electrónico de cada usuario que solicite operaciones de comercio exterior. Pero ¿qué significa esto para los importadores y exportadores?, ¿qué documentos deben proporcionar? y ¿cuál es el fundamento legal de esta obligación?
¿Qué establece la Regla 1.4.14?
La Regla 1.4.14 de las RGCE desarrolla lo establecido en el artículo 162, fracción VI de la Ley Aduanera.
Su objetivo es que el agente aduanal cuente con información y documentación suficiente para identificar al usuario que solicita sus servicios y respaldar el cumplimiento de las obligaciones de conocimiento y verificación establecidas por la legislación aduanera.
En términos prácticos, antes y durante la relación comercial con un importador o exportador, el agente aduanal debe integrar un expediente electrónico con determinada información proporcionada por ese usuario.
La regla no debe entenderse únicamente como una solicitud administrativa de documentos. Forma parte de las obligaciones de control y verificación que actualmente tiene el agente aduanal respecto de las personas para quienes realiza operaciones de comercio exterior.
¿Cuál es su fundamento legal?
El fundamento se encuentra en el artículo 162, fracción VI de la Ley Aduanera.
Esta disposición establece obligaciones para el agente aduanal y, entre ellas, contempla que debe cerciorarse de que los usuarios que solicitan operaciones de comercio exterior:
-Se encuentren plenamente identificados.
-Cuenten con infraestructura.
-No tengan la vinculación prevista por la propia Ley con contribuyentes incluidos en determinados listados fiscales.
-Cumplan con sus obligaciones fiscales, aduaneras y de comercio exterior.
Asimismo, la Ley establece la obligación de integrar y conservar un expediente con la información y documentación que permita acreditar el cumplimiento de estas obligaciones y ponerlo a disposición de las autoridades aduaneras cuando sea requerido.
Es precisamente aquí donde interviene la Regla 1.4.14, ya que especifica qué información y documentación deberá formar parte de dicho expediente electrónico.
Esto permite garantizar que las operaciones se realicen con transparencia, trazabilidad y cumplimiento normativo.
Objetivo de la Regla 1.4.14 en el comercio exterior
El objetivo de la Regla 1.4.14 de las Reglas Generales de Comercio Exterior (RGCE) es establecer la información y documentación que el agente aduanal debe integrar y conservar en un expediente electrónico por cada usuario que solicite operaciones de comercio exterior. Este expediente forma parte de las medidas mediante las cuales el agente aduanal puede documentar el conocimiento e identificación de las personas físicas o morales para quienes realiza operaciones, en relación con las obligaciones previstas en el artículo 162, fracción VI de la Ley Aduanera.
La finalidad de la regla puede entenderse a partir de cuatro aspectos principales:
Identificación del usuario. Uno de sus propósitos es que exista información suficiente para identificar a la persona física o moral que solicita los servicios del agente aduanal. Esto permite asociar las operaciones de comercio exterior con usuarios debidamente identificados y contar con información que respalde esa relación.
Conocimiento de sus actividades. La regla también busca que el expediente contenga elementos relacionados con las actividades del usuario y su infraestructura. No se limita, por lo tanto, a conocer únicamente su nombre o RFC, sino que contempla información que permite documentar aspectos de la operación y de los recursos con los que desarrolla sus actividades.
Integración de evidencia documental. Otro objetivo es que la información obtenida no quede únicamente como parte de comunicaciones o registros internos, sino que se encuentre respaldada mediante documentos, manifestaciones e información incorporada al expediente electrónico. De esta manera, el agente aduanal conserva evidencia documental relacionada con las verificaciones que debe realizar respecto de sus usuarios.
Actualización de la información. Finalmente, la regla busca que el expediente refleje información vigente. Actualmente se establece que deberá actualizarse cada tres años o cuando el usuario informe al agente aduanal que la información proporcionada ha sido modificada. Esto evita que la relación operativa se sustente indefinidamente en datos que pudieron haber cambiado.
¿Por qué es relevante este objetivo?
La Regla 1.4.14 no debe verse únicamente como un requisito para recopilar documentos. Su propósito está relacionado con un esquema más amplio de identificación, conocimiento y seguimiento del usuario dentro de las operaciones de comercio exterior. Para el agente aduanal, el expediente constituye un respaldo de la información obtenida y de determinadas verificaciones realizadas. Para el importador o exportador, implica la necesidad de proporcionar información correcta y mantenerla actualizada cuando existan modificaciones.
En este sentido, el expediente electrónico funciona como una herramienta documental que permite mantener identificados a los participantes de las operaciones y conservar información relevante sobre la relación entre el usuario y el agente aduanal.
¿Quiénes están involucrados en el cumplimiento de la regla?
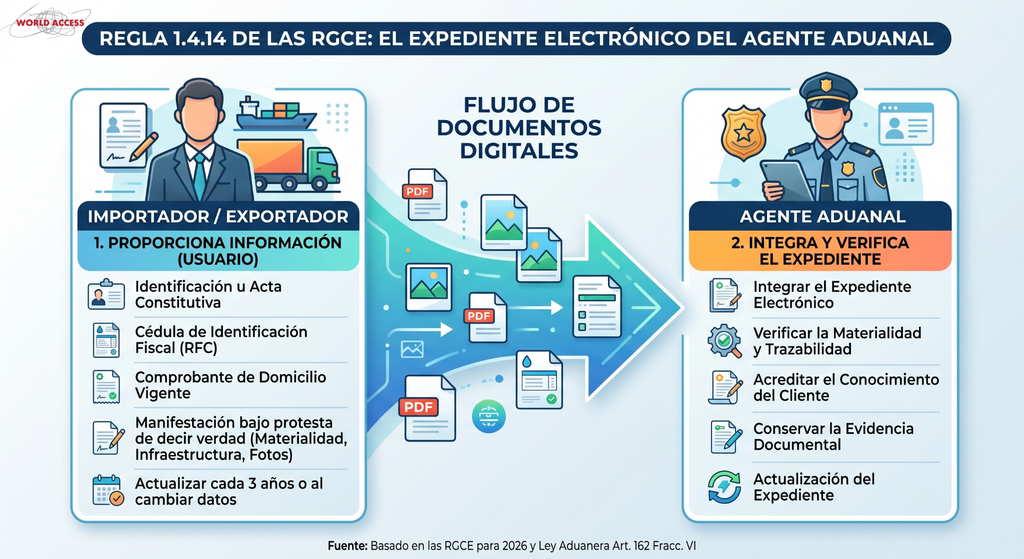
El cumplimiento de la Regla 1.4.14 de las RGCE involucra principalmente a dos participantes: el agente aduanal y el usuario que solicita la operación de comercio exterior, que puede ser una persona física o moral y, en la práctica, generalmente corresponde al importador o exportador. Aunque ambos intervienen en la integración del expediente electrónico, sus funciones son diferentes: el usuario proporciona la información y documentación que le corresponde, mientras que el agente aduanal integra el expediente y realiza las verificaciones que establece la regulación.
El usuario: quien proporciona la información
El usuario es la persona física o moral que solicita al agente aduanal la realización de operaciones de comercio exterior. Su participación es fundamental porque gran parte del expediente se construye con la información que proporciona. Dependiendo de si se trata de una persona física o moral, deberá aportar documentos de identificación, corporativos, fiscales y de contacto.
Entre la información que proviene del usuario se encuentra:
-Identificación oficial, cuando se trate de una persona física.
-Acta constitutiva o instrumento notarial y sus modificaciones, así como identificación oficial del representante legal, cuando se trate de una persona moral.
-Correo electrónico y números telefónicos.
-Comprobante del domicilio donde realiza las actividades relacionadas con la operación de comercio exterior.
-RFC o número de identificación fiscal equivalente, en el caso de residentes en el extranjero.
-Constancia de situación fiscal, cuando corresponda.
-La manifestación bajo protesta de decir verdad prevista por la propia regla.
Esta última manifestación tiene especial relevancia, ya que el usuario proporciona información relacionada con las características del inmueble y determinados bienes utilizados para realizar sus actividades, como maquinaria, equipo de oficina y medios de transporte, acompañada de fotografías. Asimismo, declara contar con la documentación que acredita la legal propiedad o posesión de los bienes descritos. El usuario también realiza las declaraciones previstas por la regla respecto de determinados supuestos relacionados con los artículos 69-B y 49 Bis del Código Fiscal de la Federación.
Por lo tanto, su participación no consiste únicamente en entregar documentos de identificación: también debe proporcionar información que permita documentar aspectos de su actividad y realizar las manifestaciones correspondientes.
El agente aduanal: quien integra y verifica
Por su parte, el agente aduanal es el sujeto al que la Regla 1.4.14 le establece expresamente la obligación de integrar el expediente electrónico con la información proporcionada por cada usuario que solicite operaciones de comercio exterior. Esto significa que debe recopilar y conservar de manera organizada la documentación correspondiente a cada usuario.
Sin embargo, su participación no se limita a recibir archivos.
La regla también contempla una manifestación bajo protesta de decir verdad del propio agente aduanal, mediante la cual señala que verificó que el usuario no se encuentre publicado en determinados listados previstos en los artículos 49 Bis, 69, 69-B y 69-B Bis del Código Fiscal de la Federación, conforme a los supuestos específicos establecidos en la disposición.
De esta forma, dentro del expediente existen elementos que son proporcionados directamente por el usuario y otros que derivan de las verificaciones realizadas por el agente aduanal.
Una relación de colaboración documental
El expediente electrónico requiere la participación de ambas partes.
El usuario aporta información y documentación sobre su identidad, situación fiscal, domicilio y determinados aspectos de sus actividades, además de realizar las manifestaciones que le corresponden.
El agente aduanal integra esa información en el expediente, realiza las verificaciones previstas por la regulación y conserva el respaldo documental correspondiente.
Además, esta colaboración continúa después de la integración inicial. Si la información proporcionada cambia, el usuario debe comunicar la modificación al agente aduanal para que el expediente pueda mantenerse actualizado. En consecuencia, el cumplimiento de la Regla 1.4.14 no depende únicamente de que el agente aduanal solicite documentos. También requiere que el usuario proporcione información correcta, completa y actualizada que permita integrar adecuadamente su expediente electrónico.
Documentación que integra el expediente electrónico
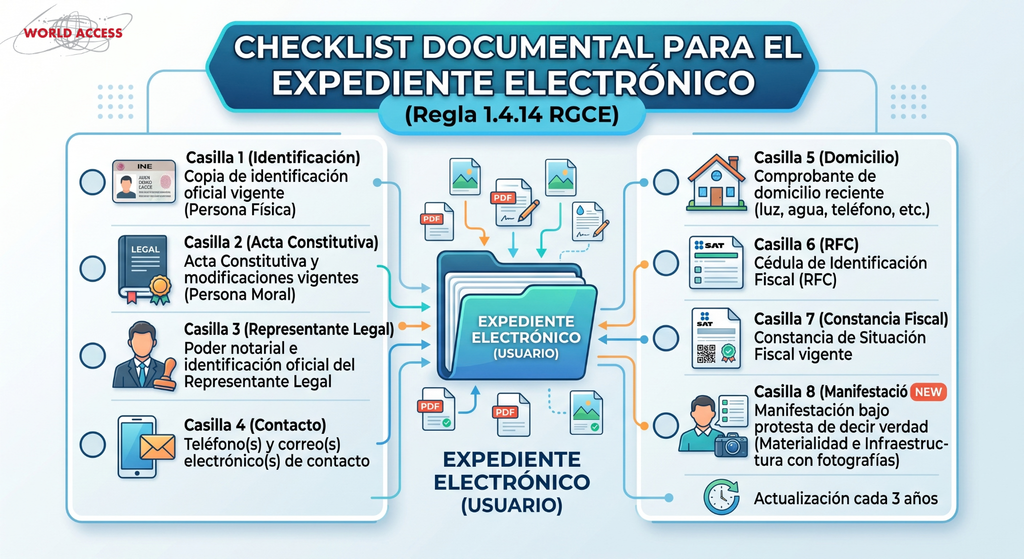
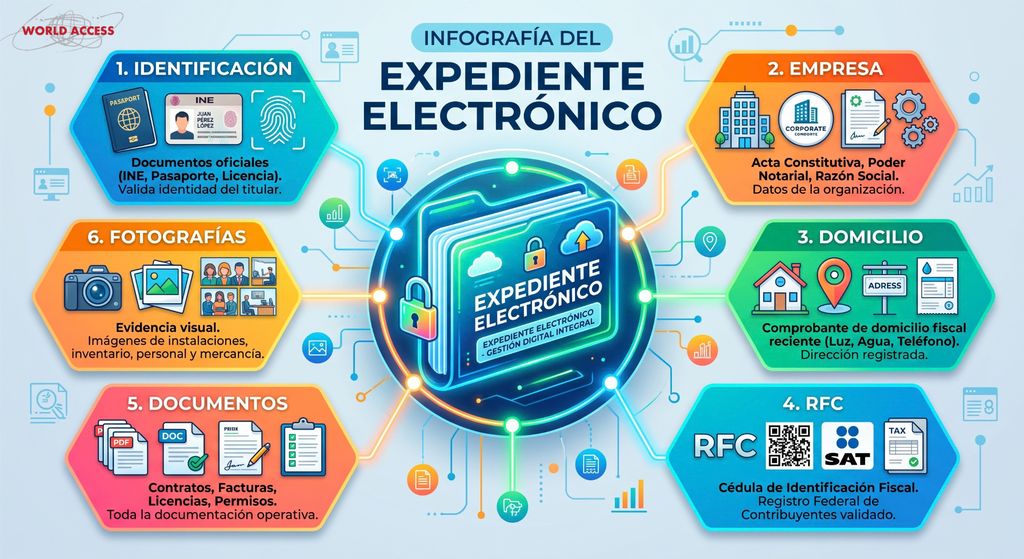
La Regla 1.4.14 de las RGCE establece la información y documentación que debe formar parte del expediente electrónico que integra el agente aduanal por cada usuario que solicite operaciones de comercio exterior. Las primeras seis fracciones de la regla se concentran principalmente en acreditar la identidad del usuario, la existencia y representación de la empresa, sus medios de contacto, domicilio y situación fiscal.
Identificación oficial de la persona física
Cuando el usuario que solicita la operación de comercio exterior sea una persona física, la primera fracción establece que deberá integrarse una identificación oficial. Este documento permite acreditar la identidad de la persona que solicita los servicios del agente aduanal y constituye uno de los elementos básicos para su correcta identificación dentro del expediente.
Es importante distinguir este supuesto del correspondiente a las personas morales, ya que para estas últimas la regla establece requisitos documentales específicos en la siguiente fracción.
Documentación de las personas morales y representante legal
Cuando el usuario sea una persona moral, el expediente deberá contener su acta constitutiva o instrumento notarial y sus modificaciones, además de la identificación oficial del representante legal. La documentación corporativa permite acreditar jurídicamente la constitución de la empresa y mantener dentro del expediente las modificaciones que haya experimentado.
Por otro lado, la identificación del representante legal permite conocer a la persona física que actúa en representación de la empresa.
Este punto resulta especialmente importante cuando una sociedad ha realizado cambios corporativos. No basta con considerar únicamente el documento con el que originalmente se constituyó si existen modificaciones que formen parte de su situación corporativa actual.
Datos de contacto
La tercera fracción requiere incorporar los datos de contacto del usuario, específicamente:
-Correo electrónico.
-Números telefónicos.
Aunque puede parecer un requisito sencillo, estos datos forman parte formalmente del expediente electrónico. Su inclusión permite contar con medios de contacto directamente asociados con el usuario que solicita las operaciones de comercio exterior y facilita la comunicación relacionada con la integración o actualización de su información. Por ello, también es recomendable que los datos proporcionados correspondan a medios de contacto vigentes.
Comprobante de domicilio
El expediente debe incluir el comprobante del domicilio en donde el usuario realiza las actividades relacionadas con la operación de comercio exterior. La precisión es importante: la regla no se limita a señalar de manera genérica un “comprobante de domicilio”, sino que relaciona expresamente dicho domicilio con las actividades vinculadas a la operación de comercio exterior.
Este documento permite incorporar al expediente una referencia documental del lugar desde el cual el usuario desarrolla las actividades relacionadas con sus operaciones. Además, este requisito guarda relación con otros elementos de la propia regla que posteriormente profundizan en las características del inmueble y en la infraestructura utilizada por el usuario.
RFC o número de identificación fiscal
La quinta fracción contempla la Clave en el Registro Federal de Contribuyentes (RFC) del usuario. Sin embargo, la regla también considera el caso de los residentes en el extranjero. Para estos usuarios podrá incorporarse su número de identificación fiscal o equivalente para efectos fiscales. Esta distinción permite que el expediente pueda integrar tanto a usuarios establecidos en México como a residentes en el extranjero, utilizando el dato de identificación fiscal que corresponda según su situación.
De esta forma, el expediente no solamente identifica al usuario desde una perspectiva personal o corporativa, sino también desde el ámbito fiscal.
Constancia de Situación Fiscal
Finalmente, la fracción VI establece la incorporación de la Constancia de Situación Fiscal a que se refiere el artículo 27, apartado C, fracción VIII del Código Fiscal de la Federación. Este documento permite consultar información registrada ante la autoridad fiscal y complementa los elementos de identificación contenidos en las fracciones anteriores. Dentro del expediente electrónico, la Constancia de Situación Fiscal funciona como un respaldo adicional de la información fiscal del usuario.
¿Qué acreditan en conjunto estos documentos?
Las fracciones I a VI conforman una primera etapa documental del expediente electrónico. En conjunto permiten responder preguntas fundamentales sobre el usuario:
¿Quién es? ¿Se trata de una persona física o moral? ¿Quién la representa? ¿Cómo puede ser contactada? ¿Dónde desarrolla las actividades relacionadas con la operación? ¿Cuál es su identificación fiscal?
Por ello, estos documentos no deben analizarse de manera aislada. En conjunto permiten construir una base documental para identificar correctamente al usuario antes y durante la relación con el agente aduanal. Para importadores y exportadores, mantener esta documentación organizada, vigente y consistente puede facilitar la integración del expediente y evitar diferencias entre la información corporativa, fiscal y operativa proporcionada al agente aduanal.
Manifestaciones bajo protesta de decir verdad del usuario
Además de los documentos de identificación, corporativos y fiscales que forman parte del expediente electrónico, la fracción VII de la Regla 1.4.14 de las RGCE establece que el usuario que solicita la operación de comercio exterior deberá realizar una manifestación bajo protesta de decir verdad. Esta manifestación permite incorporar al expediente información proporcionada directamente por el importador, exportador o usuario acerca de la infraestructura y medios con los que desarrolla sus actividades, así como determinadas declaraciones relacionadas con su situación fiscal.
La fracción VII divide esta manifestación en tres aspectos principales.
Descripción del inmueble y de los medios utilizados para realizar sus actividades
El primer apartado requiere que el usuario describa las características del inmueble en el que realiza las actividades relacionadas con la operación de comercio exterior. Además del inmueble, deberá proporcionar información sobre los bienes y recursos empleados para realizar sus actividades, entre ellos:
-Maquinaria.
-Equipo de oficina.
-Medios de transporte.
-Los demás medios utilizados para desarrollar sus actividades.
El alcance dependerá de las características de cada usuario. Por ejemplo, la infraestructura de una empresa comercializadora puede ser distinta de la utilizada por una empresa manufacturera. Lo relevante es que la manifestación describa los bienes que correspondan a las actividades que efectivamente desarrolla el usuario.
Esta información complementa el comprobante de domicilio incorporado al expediente, ya que permite documentar no solamente la ubicación donde se desarrollan las actividades relacionadas con la operación de comercio exterior, sino también determinadas características de la infraestructura y los medios empleados por el usuario.
Fotografías de los bienes descritos
La descripción de la infraestructura debe estar acompañada de fotografías de cada bien descrito. Por lo tanto, si dentro de la manifestación se señala determinada maquinaria, equipo de oficina, medios de transporte u otros bienes utilizados para realizar las actividades, deberán incorporarse las fotografías correspondientes. Este requisito permite respaldar visualmente la información declarada por el usuario y formar parte de la evidencia que integra su expediente electrónico.
Es importante procurar que exista congruencia entre la descripción realizada y las fotografías incorporadas. Los bienes mencionados en la manifestación deben poder relacionarse claramente con la evidencia fotográfica presentada.
Acreditación de la legal propiedad o posesión
La regulación vigente establece que, dentro de la misma manifestación, el usuario deberá señalar que cuenta con la documentación mediante la cual acredita la legal propiedad o posesión de los bienes descritos. Esta precisión es particularmente importante porque no significa exactamente lo mismo que entregar obligatoriamente al agente aduanal todos los documentos de propiedad o posesión como parte de este inciso.
La redacción vigente exige que el usuario manifieste que cuenta con dicha documentación. Dependiendo del bien y de la situación particular de la empresa, la documentación que respalde la propiedad o posesión podrá variar. Lo fundamental para efectos de esta manifestación es que los bienes declarados cuenten con un respaldo documental que permita acreditar legalmente su propiedad o posesión.
Manifestación sobre vinculación con contribuyentes del artículo 69-B del CFF
La fracción VII también incorpora una declaración de carácter fiscal. El usuario deberá manifestar que no tiene vinculación, en términos del artículo 68 de la Ley Aduanera, con contribuyentes que se encuentren en el listado previsto en el artículo 69-B, cuarto párrafo del Código Fiscal de la Federación (CFF).
El artículo 69-B del CFF contempla el procedimiento relacionado con contribuyentes que emiten comprobantes fiscales sin contar con los activos, personal, infraestructura o capacidad material necesaria para prestar los servicios o producir, comercializar o entregar los bienes que amparan dichos comprobantes, o cuando dichos contribuyentes se encuentren no localizados. La manifestación requerida por la Regla 1.4.14 busca, por tanto, que el usuario declare expresamente su situación respecto de la vinculación señalada por la disposición aduanera con contribuyentes que se encuentren en el listado definitivo correspondiente.
Manifestación relacionada con falsos comprobantes fiscales
Finalmente, el usuario deberá manifestar que no se le ha emitido y notificado una resolución que determine que emite falsos comprobantes fiscales, en términos del artículo 49 Bis del Código Fiscal de la Federación. Esta declaración constituye otro elemento de carácter fiscal que se incorpora al expediente electrónico y complementa la información proporcionada sobre el usuario.
La importancia de la veracidad de la información
A diferencia de otros elementos del expediente que consisten en documentos expedidos por autoridades o instrumentos corporativos, en este apartado es el propio usuario quien declara la información bajo protesta de decir verdad. Por ello, la información sobre el inmueble, maquinaria, equipo, vehículos y demás bienes debe corresponder con las actividades que efectivamente desarrolla, y las fotografías deben guardar relación con los bienes descritos. De igual manera, las manifestaciones fiscales deben realizarse considerando la situación particular del usuario.
En conjunto, la fracción VII permite incorporar al expediente una declaración directa del usuario sobre su infraestructura, los medios con los que desarrolla sus actividades, la existencia de documentación que respalda la propiedad o posesión de esos bienes y determinados aspectos de su situación fiscal.
Verificaciones y manifestación del agente aduanal
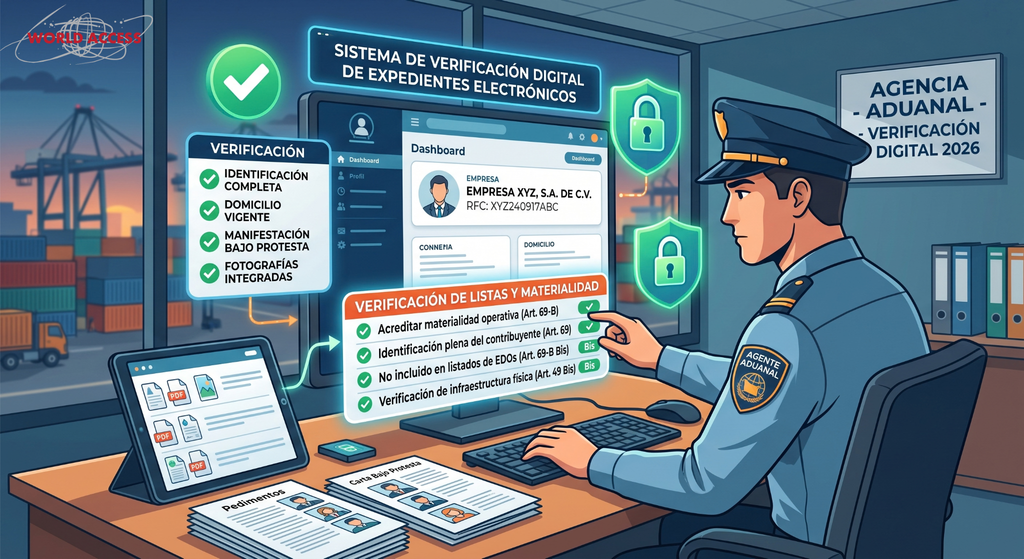
La fracción VIII de la Regla 1.4.14 de las RGCE incorpora una obligación que corresponde directamente al agente aduanal: realizar determinadas verificaciones sobre el usuario que solicita operaciones de comercio exterior y dejar constancia de ello mediante una manifestación bajo protesta de decir verdad. En concreto, el agente aduanal deberá manifestar que verificó que el usuario no se encuentra publicado en los listados señalados por los artículos 49 Bis, fracción X; 69, con excepción de su fracción VI; 69-B, cuarto párrafo; y 69-B Bis del Código Fiscal de la Federación (CFF).
Esta revisión complementa la información proporcionada directamente por el usuario. Mientras que en otras partes del expediente es el importador o exportador quien entrega documentos y realiza determinadas declaraciones, en esta fracción es el agente aduanal quien debe llevar a cabo la verificación y documentarla.
¿Qué verifica el agente aduanal?
La regla hace referencia a diferentes disposiciones del Código Fiscal de la Federación. Aunque todas forman parte del ámbito fiscal, no se refieren al mismo supuesto. Para efectos del expediente electrónico, pueden entenderse de manera general de la siguiente forma:
Artículo 49 Bis del CFF: falsos comprobantes fiscales.
El artículo 49 Bis contempla un procedimiento relacionado con la emisión de falsos comprobantes fiscales. Para efectos de la Regla 1.4.14, la fracción VIII hace referencia específicamente al listado previsto en la fracción X de dicho artículo. Por ello, como parte de la integración del expediente, el agente aduanal debe verificar que el usuario no aparezca publicado en ese listado.
Esta revisión guarda relación con otra exigencia de la propia Regla 1.4.14: en la fracción VII, el usuario también debe manifestar que no se le ha emitido y notificado una resolución que determine que emite falsos comprobantes fiscales. De esta manera, existe tanto una declaración del usuario como una verificación que corresponde realizar al agente aduanal.
Artículo 69 del CFF: información de determinados contribuyentes.
El artículo 69 del Código Fiscal de la Federación establece, entre otras cuestiones, supuestos en los que determinada información de contribuyentes puede hacerse pública. Para efectos específicos de la Regla 1.4.14, el agente aduanal debe verificar que el usuario no se encuentre publicado en el listado correspondiente a este artículo, con excepción del supuesto previsto en la fracción VI.
Esta precisión es importante: la Regla 1.4.14 no hace una referencia genérica a cualquier información relacionada con el artículo 69, sino que expresamente excluye su fracción VI para esta verificación. Por ello, al integrar el expediente debe atenderse al alcance exacto que establece la regla.
Artículo 69-B del CFF: operaciones presumiblemente inexistentes.
El artículo 69-B del CFF regula el procedimiento aplicable cuando la autoridad detecta que un contribuyente ha emitido comprobantes fiscales sin contar con los activos, personal, infraestructura o capacidad material necesarios para realizar las operaciones que dichos comprobantes amparan, o cuando el contribuyente se encuentra no localizado, conforme a los supuestos previstos por el propio artículo.
La Regla 1.4.14 se refiere específicamente al listado del cuarto párrafo del artículo 69-B. Para efectos del expediente electrónico, el agente aduanal deberá verificar que el usuario no se encuentre publicado en dicho listado. Es importante diferenciar esta verificación de la manifestación que realiza el propio usuario en la fracción VII. En aquella, el usuario declara que no tiene la vinculación prevista por el artículo 68 de la Ley Aduanera con contribuyentes incluidos en el listado correspondiente. En la fracción VIII, en cambio, el agente aduanal verifica la situación del propio usuario respecto del listado señalado.
Artículo 69-B Bis del CFF: transmisión indebida de pérdidas fiscales.
El artículo 69-B Bis se relaciona con la presunción de una transmisión indebida del derecho a disminuir pérdidas fiscales bajo determinados supuestos establecidos en el Código Fiscal de la Federación. La disposición contempla situaciones relacionadas, entre otros elementos, con reestructuraciones, escisiones, fusiones o cambios de accionistas y las pérdidas fiscales correspondientes.
Para efectos de la Regla 1.4.14, el punto relevante es que el agente aduanal debe verificar que el usuario no se encuentre publicado en el listado previsto por esta disposición. No corresponde al agente aduanal, dentro de esta regla, realizar un análisis fiscal de las pérdidas de la empresa. Su obligación para efectos del expediente se centra en efectuar la verificación señalada y manifestarla bajo protesta de decir verdad.
¿Por qué estas verificaciones forman parte del expediente?
La inclusión de estas verificaciones permite que el expediente electrónico no se construya exclusivamente con información entregada por el usuario. La fracción VIII incorpora una actuación propia del agente aduanal: consultar determinados listados previstos en el CFF y dejar constancia de la verificación realizada. Esto establece una diferencia importante entre las responsabilidades de ambos participantes:
–El usuario proporciona documentación y realiza las manifestaciones que le corresponden.
–El agente aduanal realiza las verificaciones previstas por la regla y manifiesta bajo protesta de decir verdad que el usuario no se encuentra publicado en los listados específicamente señalados. Así, la fracción VIII funciona como un mecanismo adicional de verificación dentro del expediente electrónico y complementa los documentos y declaraciones proporcionados directamente por el importador, exportador o usuario.
Una verificación con un alcance específico
Es importante no interpretar estas consultas como una revisión fiscal integral de la empresa. Para efectos de la Regla 1.4.14, la obligación está delimitada a verificar los listados que expresamente señala la fracción VIII y dejar constancia de esa revisión. Los artículos 49 Bis, 69, 69-B y 69-B Bis contienen procedimientos, supuestos y consecuencias propias dentro de la legislación fiscal. Sin embargo, dentro del expediente electrónico del agente aduanal su relevancia se concentra en la verificación prevista expresamente por la regla.
Por ello, si una empresa requiere determinar las implicaciones particulares de encontrarse en alguno de estos supuestos, deberá analizar su situación específica conforme a la legislación fiscal aplicable.
Actualización del expediente electrónico
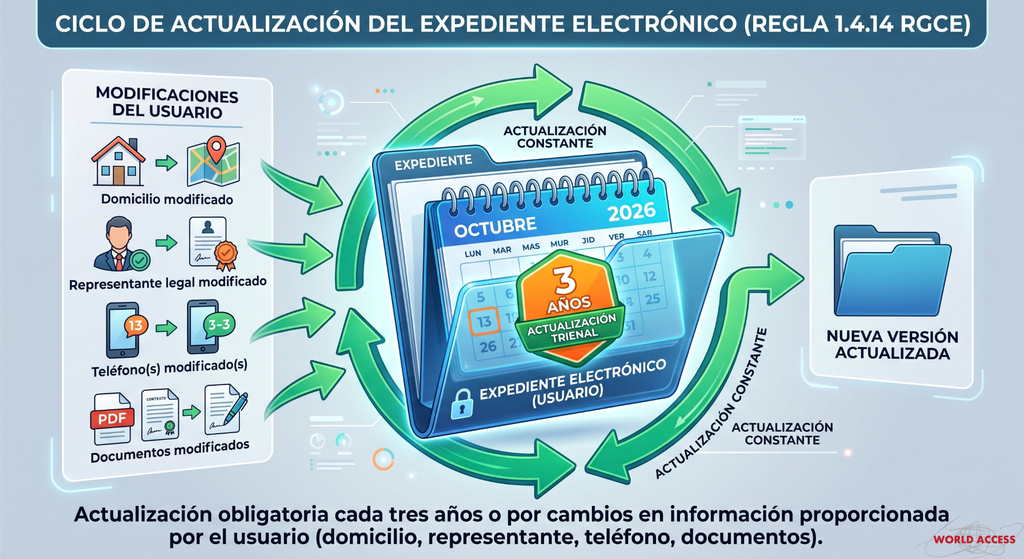
La integración del expediente electrónico no es un proceso que se realiza una sola vez y permanece sin cambios durante toda la relación entre el usuario y el agente aduanal. La Regla 1.4.14 de las RGCE establece expresamente que la información deberá mantenerse actualizada. Para ello, contempla dos momentos principales de actualización: cada tres años y cuando el usuario informe que alguno de los datos proporcionados ha sido modificado.
Actualización cada tres años
La regla establece un periodo máximo de tres años para actualizar el expediente electrónico. Esto significa que, aunque la empresa continúe trabajando con el mismo agente aduanal y aparentemente no haya realizado modificaciones importantes, el expediente debe someterse a una actualización al cumplirse dicho periodo. Esta revisión periódica permite que la documentación conservada por el agente aduanal no permanezca indefinidamente sustentada en información obtenida años atrás.
Durante ese tiempo pueden producirse cambios en la estructura corporativa, representación legal, domicilio, información fiscal, medios de contacto, infraestructura u otros elementos incorporados al expediente. Por ello, el plazo de tres años funciona como un mecanismo periódico para mantener vigente la información del usuario.
Actualización cuando cambie la información
El plazo de tres años no significa que el expediente deba permanecer sin modificaciones hasta que termine dicho periodo. La Regla 1.4.14 también establece que deberá actualizarse cuando el usuario informe al agente aduanal que la información proporcionada ha sido modificada.
Por ejemplo, durante la relación con el agente aduanal pueden presentarse cambios relacionados con:
El domicilio donde se desarrollan las actividades relacionadas con las operaciones de comercio exterior.
El representante legal.
Los datos de contacto.
La información corporativa de la empresa.
La información fiscal.
Los elementos declarados dentro de las manifestaciones que forman parte del expediente.
En estos casos, no resulta necesario esperar a que transcurran los tres años para actualizar la información correspondiente.
La comunicación del usuario es fundamental
La redacción de la regla también destaca un aspecto importante: la actualización anticipada ocurre cuando el usuario informa al agente aduanal que la información proporcionada fue modificada. Esto hace necesaria una comunicación constante entre ambas partes. El agente aduanal es responsable de integrar y mantener el expediente conforme a las disposiciones aplicables, pero el usuario desempeña un papel esencial al comunicar los cambios que se produzcan en la información que previamente proporcionó.
Por ello, una empresa que realiza operaciones recurrentes de comercio exterior debe procurar que los datos y documentos proporcionados a su agente aduanal correspondan con su situación actual.
¿Por qué es importante mantener actualizado el expediente?
La finalidad de actualizar el expediente es conservar congruencia entre la información documental y la situación actual del usuario. Un expediente integrado correctamente puede perder vigencia si, con el paso del tiempo, la empresa cambia de domicilio, modifica su representación legal, actualiza su estructura corporativa o presenta modificaciones en otros datos que forman parte de la documentación proporcionada.
Mantener actualizado el expediente permite que la información utilizada para identificar y conocer al usuario continúe reflejando su situación vigente. En términos prácticos, la regla establece entonces dos momentos que las empresas deben tener presentes: Actualización periódica: cada tres años.
Actualización por modificación: cuando el usuario informe al agente aduanal que la información previamente proporcionada ha cambiado.De esta manera, el expediente electrónico debe entenderse como un registro que requiere seguimiento y actualización durante la relación entre el usuario y el agente aduanal, y no únicamente como un requisito documental que se cumple al inicio de las operaciones.
Implicaciones operativas para importadores y exportadores
Aunque la obligación de integrar el expediente electrónico corresponde al agente aduanal, el cumplimiento de la Regla 1.4.14 tiene efectos directos en la operación cotidiana de importadores y exportadores. En la práctica, las empresas deben estar preparadas para reunir, conservar y proporcionar información suficiente y actualizada sobre su identidad, situación corporativa y fiscal, domicilio e infraestructura, además de comunicar oportunamente los cambios que se produzcan.
Esto convierte al expediente electrónico en un elemento que debe considerarse dentro de la administración documental de las operaciones de comercio exterior.
Reunir la documentación antes de iniciar operaciones
Una de las principales implicaciones consiste en tener disponible la documentación necesaria para que el agente aduanal pueda integrar correctamente el expediente. Para una empresa, esto significa coordinar diferentes áreas internas, ya que la información solicitada puede encontrarse distribuida entre administración, contabilidad, jurídico, comercio exterior, logística u otras áreas.
Esperar hasta que exista una operación próxima a despacharse para comenzar a reunir la documentación puede generar procesos administrativos adicionales en un momento en el que la prioridad de la empresa es movilizar y liberar su mercancía. Por ello, resulta conveniente considerar la integración del expediente como parte de las actividades previas al inicio de operaciones con el agente aduanal.
Conservar un respaldo documental organizado
Otra implicación práctica es la necesidad de mantener organizada la documentación que respalda la información proporcionada. No se trata únicamente de enviar archivos al agente aduanal. Para la empresa también resulta conveniente conservar un expediente interno que permita identificar qué información fue proporcionada, cuándo se entregó y cuál es su versión vigente.
Esto adquiere especial importancia en documentos que pueden experimentar modificaciones con el tiempo, como instrumentos corporativos, información del representante legal, comprobantes de domicilio, datos fiscales o documentación relacionada con los bienes e infraestructura declarados. Una adecuada organización documental facilita atender futuras actualizaciones y disminuye el riesgo de proporcionar información distinta o desactualizada.
Mantener congruencia entre la información proporcionada
Los distintos elementos que integran el expediente deben corresponder con la realidad de la empresa. Por ejemplo, los datos contenidos en documentos corporativos, fiscales y de domicilio deben revisarse para identificar posibles diferencias antes de proporcionarlos.
Lo mismo sucede con la información relativa a la infraestructura. Si se describen determinados inmuebles, maquinaria, equipo de oficina, medios de transporte u otros bienes, la información y fotografías proporcionadas deben corresponder con lo que efectivamente se está declarando.En términos operativos, realizar una revisión previa ayuda a detectar inconsistencias antes de que la documentación sea incorporada al expediente.
Comunicar los cambios al agente aduanal
El cumplimiento tampoco termina cuando el expediente ha sido integrado. Una empresa puede modificar su domicilio, representante legal, datos de contacto, estructura corporativa, información fiscal u otros elementos previamente proporcionados. Cuando esto sucede, es importante que el cambio no permanezca únicamente dentro de los registros internos de la organización.
La propia Regla 1.4.14 contempla la actualización del expediente cuando el usuario informe al agente aduanal que la información proporcionada ha sido modificada. Por ello, las empresas pueden incorporar dentro de sus procedimientos internos un mecanismo para comunicar al área de comercio exterior aquellos cambios que también deban informarse al agente aduanal.
Designar un responsable interno puede facilitar el proceso
Cuando diferentes departamentos manejan la información que forma parte del expediente, definir quién coordina su integración y actualización puede facilitar considerablemente el proceso. Este responsable puede funcionar como enlace entre las áreas internas de la empresa y el agente aduanal, verificando que los documentos solicitados sean obtenidos de las fuentes correspondientes y que cualquier modificación relevante sea comunicada oportunamente.
No necesariamente implica crear un nuevo puesto. Dependiendo de la estructura de cada organización, esta función puede recaer en las áreas de comercio exterior, logística, administración, jurídico o cumplimiento. Lo importante es evitar que la actualización del expediente dependa únicamente de detectar cambios cuando ya existe una operación en proceso.
Incorporar el expediente a los controles internos de comercio exterior
Para empresas que realizan importaciones o exportaciones de manera recurrente, puede resultar útil incorporar el expediente electrónico dentro de sus controles internos. En la práctica, esto puede traducirse en acciones sencillas como mantener una carpeta documental identificada, registrar la fecha de la última actualización, conservar las versiones proporcionadas al agente aduanal y establecer recordatorios para revisar periódicamente la información.
De esta manera, el cumplimiento de la Regla 1.4.14 puede gestionarse como parte de la planeación documental habitual de la empresa y no únicamente como una solicitud que debe atenderse cuando el agente aduanal requiere información.
La prevención documental también forma parte de la operación
En comercio exterior, una operación no depende solamente del transporte de la mercancía y del despacho aduanero. La preparación documental previa también forma parte del proceso. Para importadores y exportadores, la Regla 1.4.14 implica adoptar una dinámica de organización, conservación, revisión y comunicación de información.
Mantener la documentación disponible y actualizada facilita la interacción con el agente aduanal y permite que la empresa esté mejor preparada para atender los requerimientos documentales asociados con sus operaciones. Por ello, más que considerar el expediente electrónico como un trámite aislado, puede entenderse como parte de una adecuada gestión documental en comercio exterior: reunir la información correcta, conservarla de manera organizada y comunicar oportunamente cualquier modificación.
Riesgos relacionados con documentación incompleta o desactualizada
Mantener completo y actualizado el expediente electrónico previsto en la Regla 1.4.14 de las RGCE es importante no solamente desde una perspectiva documental, sino también para mantener una relación operativa ordenada entre el usuario y el agente aduanal. La falta de documentos, la existencia de información desactualizada o las inconsistencias entre los datos proporcionados pueden generar diferentes situaciones que requieran aclaraciones, actualizaciones o documentación adicional antes de continuar con la relación operativa.
Sin embargo, es importante hacer una precisión: la Regla 1.4.14 establece la información que debe integrar el expediente electrónico, pero no contiene por sí misma un catálogo específico de multas aplicables automáticamente por cada documento faltante o desactualizado. Por ello, las consecuencias de un incumplimiento deben analizarse considerando la Ley Aduanera, el Código Fiscal de la Federación y las demás disposiciones que resulten aplicables a cada situación particular.
Información insuficiente para integrar el expediente
Uno de los primeros riesgos aparece cuando el usuario proporciona información incompleta. Si faltan documentos de identificación, información corporativa, datos fiscales, comprobantes, fotografías o manifestaciones requeridas por la regla, el agente aduanal puede no contar con todos los elementos necesarios para integrar el expediente electrónico en los términos establecidos. Desde una perspectiva operativa, esto puede provocar solicitudes adicionales de documentación, aclaraciones o correcciones.
Por ello, antes de proporcionar el expediente resulta conveniente revisar que los documentos y manifestaciones solicitados estén completos y correspondan al usuario que realizará las operaciones de comercio exterior.
Diferencias entre documentos
Otro riesgo frecuente es la existencia de inconsistencias entre la información proporcionada. Por ejemplo, pueden existir diferencias entre el domicilio contenido en determinados documentos y el lugar declarado para realizar las actividades relacionadas con la operación de comercio exterior, o entre los datos del representante legal y la documentación corporativa vigente. También pueden presentarse diferencias entre la infraestructura descrita en las manifestaciones y las fotografías proporcionadas.
Una inconsistencia no significa necesariamente que exista una irregularidad en la operación, pero sí puede hacer necesario revisar, aclarar o actualizar la información antes de integrarla al expediente.
Información que dejó de reflejar la situación actual de la empresa
Un expediente pudo haberse integrado correctamente y, con el paso del tiempo, dejar de representar la situación actual del usuario. Esto puede ocurrir cuando una empresa cambia de domicilio, representante legal, información de contacto, estructura corporativa o algún otro elemento previamente proporcionado y el cambio no se comunica oportunamente. Precisamente por ello, la Regla 1.4.14 establece que el expediente debe actualizarse cada tres años o cuando el usuario informe al agente aduanal que la información proporcionada ha sido modificada.
En términos prácticos, mantener datos antiguos puede generar diferencias entre la documentación que conserva el agente aduanal y la realidad actual de la empresa.
Mayor carga administrativa y posibles retrasos operativos
La documentación incompleta o desactualizada también puede convertirse en un problema de tiempos. Si las diferencias se detectan cuando una operación ya está próxima a realizarse, la empresa puede verse obligada a localizar documentos, obtener información de otras áreas internas, generar nuevas manifestaciones o aclarar inconsistencias en un periodo reducido.
Esto puede incrementar la carga administrativa y generar demoras en procesos internos relacionados con la preparación de la operación. Por esta razón, resulta conveniente que la integración y actualización del expediente se atiendan antes de que exista una operación urgente, y no únicamente cuando la mercancía ya se encuentra en tránsito o próxima al despacho.
Riesgos para el agente aduanal
La documentación incompleta también representa un aspecto relevante para el agente aduanal. La Regla 1.4.14 establece expresamente que debe integrar un expediente electrónico con determinada información y documentación de cada usuario que solicite operaciones de comercio exterior. Además, esta obligación se encuentra relacionada con el artículo 162, fracción VI de la Ley Aduanera, que establece obligaciones específicas para el agente aduanal respecto del conocimiento e identificación de sus usuarios.
Por ello, cuando la información proporcionada no resulta suficiente, presenta inconsistencias o requiere actualización, el agente aduanal tiene razones de cumplimiento para solicitar que sea completada o aclarada. Esto ayuda a entender por qué una solicitud adicional de documentos por parte de la agencia aduanal no necesariamente representa un requisito administrativo innecesario: puede estar relacionada con las obligaciones que la regulación impone al propio agente.
¿Documentación incompleta significa automáticamente una multa?
No necesariamente.
Es importante evitar interpretar la Regla 1.4.14 como si estableciera que cada documento faltante genera automáticamente una multa específica. La regla define principalmente qué información debe integrar el expediente electrónico y cuándo debe actualizarse. La existencia de consecuencias jurídicas concretas dependerá del hecho u omisión de que se trate, del sujeto obligado, de las circunstancias de la operación y de las demás disposiciones de la legislación aduanera y fiscal que pudieran resultar aplicables.
Por ello, no sería correcto afirmar de manera general que “incumplir la Regla 1.4.14 genera una multa de determinada cantidad” sin analizar primero el supuesto jurídico específico.
La prevención documental reduce riesgos operativos
Para importadores y exportadores, la mejor forma de gestionar estos riesgos es mantener un control preventivo de la información proporcionada al agente aduanal. Esto implica revisar periódicamente que los documentos se encuentren disponibles, que los datos sean consistentes entre sí y que cualquier modificación relevante sea comunicada oportunamente. De esta manera, la empresa puede disminuir el riesgo de tener que resolver diferencias documentales cuando una operación ya se encuentra en proceso.
En comercio exterior, la documentación también forma parte de la operación. Un expediente organizado y actualizado facilita la comunicación entre el usuario y el agente aduanal y contribuye a que las verificaciones documentales puedan realizarse con mayor anticipación.
Errores comunes de las empresas
La integración del expediente electrónico previsto en la Regla 1.4.14 de las RGCE requiere que el usuario proporcione información que corresponda con su situación actual y con las actividades relacionadas con sus operaciones de comercio exterior. En la práctica, algunos problemas pueden surgir no porque la empresa pretenda proporcionar información incorrecta, sino porque utiliza documentos antiguos, interpreta de manera equivocada algún requisito o reúne la información hasta que una operación ya está próxima a realizarse.
Conocer estos errores permite preparar el expediente con mayor anticipación.
1. Entregar información desactualizada
Uno de los errores más sencillos de cometer es utilizar automáticamente los mismos documentos que la empresa ha empleado durante años. Durante ese periodo pudieron cambiar representantes legales, domicilios, teléfonos, información corporativa u otros datos relevantes.
Por ello, antes de proporcionar nuevamente la documentación, es conveniente verificar que la información continúe reflejando la situación actual de la empresa. Además, debe recordarse que la Regla 1.4.14 contempla la actualización del expediente cada tres años o cuando el usuario informe al agente aduanal que la información proporcionada ha sido modificada.
2. Confundir el domicilio fiscal con el domicilio relevante para la operación
Otro punto que puede generar confusión es asumir que el documento requerido necesariamente corresponde al domicilio fiscal de la empresa. La fracción IV de la Regla 1.4.14 se refiere específicamente al comprobante del domicilio en donde se realizan las actividades relacionadas con la operación de comercio exterior. Dependiendo de la estructura de una empresa, ese domicilio puede coincidir con su domicilio fiscal, pero no necesariamente debe asumirse que siempre será así.
Por ejemplo, una organización puede contar con oficinas administrativas en un lugar y desarrollar determinadas actividades relacionadas con sus operaciones en otro establecimiento. Por ello, es importante identificar correctamente qué domicilio corresponde al supuesto señalado por la regla, en lugar de enviar automáticamente cualquier comprobante disponible.
3. No incorporar las modificaciones corporativas
En el caso de personas morales, la regla solicita el acta constitutiva o instrumento notarial y sus modificaciones. Un error puede ser proporcionar únicamente el acta constitutiva original, aun cuando posteriormente hayan existido modificaciones corporativas. Dependiendo de la historia de cada sociedad, pueden existir instrumentos posteriores que formen parte de su documentación corporativa actual.
Por ello, antes de integrar el expediente conviene revisar que la documentación proporcionada permita identificar adecuadamente la situación corporativa vigente y que no se estén omitiendo modificaciones relevantes.
4. Proporcionar información incompleta
Otro error común es entregar solamente una parte de los documentos solicitados.
Esto puede suceder, por ejemplo, cuando la información se encuentra distribuida entre diferentes departamentos de la empresa: contabilidad conserva la documentación fiscal, jurídico los instrumentos corporativos, administración los comprobantes y comercio exterior coordina la relación con el agente aduanal. Si no existe una revisión previa, es posible que algunos elementos queden pendientes.
Una buena práctica consiste en utilizar una lista de verificación interna antes de enviar el expediente, confirmando que se hayan reunido los documentos, datos y manifestaciones que correspondan.
5. Presentar fotografías insuficientes o poco relacionadas con lo declarado
Las fotografías también requieren atención.
La fracción VII contempla que la descripción del inmueble, maquinaria, equipo de oficina, medios de transporte y demás medios utilizados para realizar las actividades esté acompañada de fotografías de cada bien descrito. Por ello, puede resultar insuficiente proporcionar únicamente algunas imágenes generales sin que exista una relación clara con los bienes mencionados en la manifestación.
También conviene evitar fotografías demasiado cerradas, borrosas o que no permitan identificar razonablemente aquello que pretenden documentar. El objetivo debe ser mantener congruencia entre lo que se describe y lo que se muestra.
6. Describir bienes que no coinciden con la evidencia fotográfica
Relacionado con el punto anterior, otro error puede aparecer cuando la descripción y las fotografías no corresponden entre sí. Si la empresa declara determinada maquinaria, equipo, medios de transporte u otros bienes, las imágenes incorporadas deben guardar relación con esa información. Por ello, antes de entregar la manifestación conviene realizar una revisión conjunta de texto y fotografías para confirmar que ambos elementos sean consistentes.
7. Confundir “contar con la documentación” con “entregar toda la documentación”
La redacción vigente de la regla contiene una distinción que puede generar interpretaciones incorrectas. Respecto de los bienes descritos en la manifestación, el usuario debe señalar que cuenta con la documentación mediante la cual acredita su legal propiedad o posesión. Esto no equivale, dentro de ese inciso específico, a establecer que necesariamente deba anexarse al expediente cada documento que acredita la propiedad o posesión de todos los bienes descritos. Distinguir entre ambas obligaciones permite interpretar correctamente el alcance del requisito y evitar conclusiones más amplias que el propio texto de la regla.
8. No comunicar cambios después de integrar el expediente
Otro error es considerar que, una vez entregada la documentación, el proceso ha terminado definitivamente. La empresa puede posteriormente cambiar de domicilio, modificar sus datos de contacto, actualizar su representación legal o presentar otros cambios en la información proporcionada. Si estas modificaciones permanecen únicamente dentro de los registros internos de la organización y no son comunicadas al agente aduanal, el expediente puede dejar de reflejar la situación actual del usuario.
Por ello, la actualización debe formar parte de la administración continua de la relación con el agente aduanal.
9. Preparar el expediente cuando la operación ya es urgente
Finalmente, uno de los errores operativos más importantes es comenzar a reunir la información cuando la mercancía ya se encuentra en tránsito, próxima a llegar o cuando existe presión por realizar el despacho. En esas circunstancias, cualquier documento faltante, fotografía pendiente, modificación corporativa o diferencia entre datos puede convertirse en una tarea urgente. Preparar la información con anticipación permite que las aclaraciones y actualizaciones necesarias se realicen antes de que los tiempos logísticos se vuelvan críticos.
Una revisión previa puede evitar muchos problemas
La mayoría de estos errores pueden reducirse mediante una revisión documental antes de proporcionar la información al agente aduanal. Para ello, la empresa puede verificar tres aspectos básicos: que la documentación esté completa, que la información sea vigente y que exista congruencia entre los documentos, las manifestaciones y la evidencia fotográfica. La Regla 1.4.14 convierte la organización documental en una parte relevante de la relación entre el usuario y el agente aduanal. Por ello, preparar el expediente con anticipación no solamente facilita su integración, sino que también ayuda a evitar aclaraciones y correcciones cuando una operación de comercio exterior ya se encuentra en proceso.
Recomendaciones de World Access
El cumplimiento documental relacionado con la Regla 1.4.14 de las RGCE puede gestionarse con mayor facilidad cuando la empresa se prepara antes de iniciar sus operaciones de comercio exterior. En World Access recomendamos adoptar un enfoque preventivo: organizar la información, revisar su vigencia y mantener comunicación con el agente aduanal antes de que exista una operación urgente.
1. Utiliza un checklist antes de entregar la documentación
Antes de proporcionar información al agente aduanal, es recomendable utilizar una lista de verificación que permita confirmar que el expediente se encuentra completo. Este checklist puede contemplar, entre otros elementos:
-Identificación correspondiente.
-Documentación corporativa y sus modificaciones.
-Identificación del representante legal.
-Datos de contacto vigentes.
-Comprobante del domicilio correspondiente.
-RFC o identificación fiscal aplicable.
-Constancia de Situación Fiscal.
-Manifestaciones requeridas.
-Descripción de inmueble, maquinaria, equipo, transporte y demás medios aplicables.
-Evidencia fotográfica correspondiente.
La finalidad del checklist no es sustituir la revisión del agente aduanal, sino permitir que la empresa detecte documentos faltantes o inconsistencias antes de enviar la información.
2. Mantén un expediente interno de comercio exterior
Además del expediente electrónico que integra el agente aduanal, puede ser útil que el importador o exportador conserve un expediente interno con la información que ha proporcionado. Este control permite conocer qué documentos fueron enviados, cuál es su versión vigente y cuándo se realizó la última actualización. También puede facilitar la incorporación de nuevos documentos cuando existan modificaciones corporativas, fiscales u operativas.
Para empresas que trabajan con diferentes proveedores o manejan operaciones frecuentes, centralizar esta información puede evitar que distintas áreas proporcionen versiones diferentes de un mismo documento.
3. Establece revisiones periódicas
Aunque la Regla 1.4.14 establece que el expediente deberá actualizarse cada tres años o cuando el usuario informe que la información proporcionada ha sido modificada, no es necesario esperar hasta el último momento para revisar la documentación. Una buena práctica interna puede ser realizar revisiones periódicas para identificar si durante el año existieron cambios relevantes.
Por ejemplo:
¿Cambió el representante legal? ¿Existe un nuevo domicilio? ¿Se modificaron los datos de contacto? ¿Hubo cambios corporativos? ¿La información previamente proporcionada continúa vigente?
Una revisión periódica permite detectar estos cambios con anticipación y determinar cuáles deben comunicarse al agente aduanal.
4. Define quién será responsable de mantener la información
Cuando la documentación se encuentra distribuida entre contabilidad, administración, jurídico, logística y comercio exterior, actualizar el expediente puede volverse más complejo. Por ello, resulta conveniente designar a una persona o área responsable de centralizar la documentación y coordinar sus actualizaciones. Esta función puede recaer en comercio exterior, logística, administración o cumplimiento, dependiendo de la estructura de cada empresa.
Lo importante es establecer un punto de coordinación que permita identificar los cambios internos que puedan afectar la información previamente proporcionada.
5. Coordínate con tu agente aduanal antes de embarcar
La comunicación con el agente aduanal es fundamental.
Antes de realizar una nueva operación, especialmente cuando se inicia una relación comercial o ha transcurrido tiempo desde el último despacho, es recomendable confirmar si el expediente se encuentra completo y actualizado. Esta revisión previa permite atender posibles solicitudes documentales antes de que la mercancía se encuentre en tránsito o próxima al despacho.
En comercio exterior, resolver una diferencia documental con anticipación suele ser mucho más sencillo que hacerlo cuando existen tiempos logísticos, almacenajes, entregas comprometidas u otras presiones operativas.
6. Considera la documentación como parte de la planeación de la operación
Una importación o exportación no comienza cuando la mercancía sale del almacén del proveedor. Antes del embarque existen diferentes aspectos que deben revisarse: clasificación arancelaria, regulaciones y restricciones no arancelarias, documentación comercial, logística, despacho aduanero y, cuando corresponda, la información necesaria para mantener correctamente integrado el expediente del usuario. Incorporar estas revisiones desde la etapa de planeación permite identificar posibles necesidades documentales antes de que se conviertan en situaciones urgentes.
En World Access apostamos por la prevención
Una parte importante de una operación de comercio exterior eficiente ocurre antes de que la mercancía sea embarcada. En World Access recomendamos trabajar de manera preventiva, coordinando anticipadamente la documentación y los requerimientos de cada operación con los participantes involucrados. Contar con información organizada, vigente y consistente facilita la comunicación con el agente aduanal y permite que importadores y exportadores estén mejor preparados para sus operaciones.
¿Estás por realizar una importación o exportación?
Antes de embarcar, revisa la documentación y los requerimientos aplicables a tu operación. En World Access podemos acompañarte en la planeación y coordinación de tu operación de comercio exterior, desde la etapa previa al embarque hasta el despacho aduanal y transporte de tu mercancía.
Conclusión: la preparación documental también forma parte de una operación exitosa
La Regla 1.4.14 de las RGCE refuerza la importancia de que el agente aduanal conozca e identifique adecuadamente a los usuarios para quienes realiza operaciones de comercio exterior, respaldando esta relación mediante un expediente electrónico con información y documentación que debe mantenerse actualizada. Para importadores y exportadores, esto representa la necesidad de adoptar una cultura de prevención y organización documental. Contar con información completa, vigente y consistente permite atender con mayor facilidad los requerimientos relacionados con el expediente y evitar que las actualizaciones se conviertan en una tarea urgente cuando la mercancía ya está en tránsito o próxima al despacho.
En World Access te acompañamos desde antes del embarque
En World Access entendemos que una operación de comercio exterior no comienza cuando la mercancía llega a la aduana. Una adecuada planeación inicia desde la revisión de los documentos, requisitos y condiciones aplicables antes de realizar el embarque. Por ello, acompañamos a nuestros clientes durante las diferentes etapas de sus operaciones de importación y exportación, coordinando los aspectos logísticos y aduaneros necesarios para que cada embarque sea planeado con anticipación.
Nuestro enfoque busca identificar requerimientos desde etapas tempranas, mantener una comunicación constante entre las partes involucradas y reducir imprevistos durante el desarrollo de la operación. Además del despacho aduanal, en World Access podemos apoyarte con la coordinación de transporte terrestre internacional, transporte marítimo y aéreo, drayage, almacenamiento, seguro de carga y soluciones Door to Door, de acuerdo con las necesidades de cada operación.
¿Estás por realizar una importación o exportación?
No esperes a que tu mercancía esté en tránsito para comenzar a revisar los requisitos de tu operación.
Acércate a World Access. Revisemos tu operación antes de embarcar y coordinemos cada etapa de tu proceso de comercio exterior.